
Tạm hoãn xuất cảnh vì nợ thuế: ngưỡng áp dụng từ 01/7/2026 chủ doanh nghiệp cần biết
Cuối năm là mùa đi công tác, gặp đối tác nước ngoài, nghỉ Tết cùng gia đình. Nhưng nếu công ty đang nợ thuế quá hạn, người đại diện theo pháp luật có thể bị dừng lại ngay tại quầy xuất cảnh. Từ ngày 01/7/2026, Luật Quản lý thuế 108/2025/QH15 và Nghị định 252/2026/NĐ-CP có hiệu lực, quy định rõ ngưỡng nợ và thời gian quá hạn để áp dụng biện pháp tạm hoãn xuất cảnh. Bài viết này Oni tóm tắt các trường hợp, quy trình thông báo và những việc anh chị nên làm để không bị bất ngờ.
1. Căn cứ pháp lý hiện hành
Khoản 5 Điều 17 Luật Quản lý thuế 108/2025/QH15 quy định các trường hợp phải hoàn thành nghĩa vụ nộp thuế trước khi xuất cảnh, gồm cá nhân kinh doanh, chủ hộ kinh doanh, chủ sở hữu hưởng lợi, người đại diện theo pháp luật của doanh nghiệp, hợp tác xã thuộc diện bị cưỡng chế hoặc không còn hoạt động tại địa chỉ đã đăng ký mà chưa hoàn thành nghĩa vụ nộp thuế. Luật giao Chính phủ quy định ngưỡng tiền nợ và thời gian nợ.
Ngưỡng cụ thể nằm tại Điều 28 Nghị định 252/2026/NĐ-CP (ban hành 30/6/2026, hiệu lực 01/7/2026). Các ngưỡng 50 triệu đồng và 500 triệu đồng đã được áp dụng từ cuối tháng 2/2025 theo Nghị định 49/2025/NĐ-CP; Nghị định 252/2026 giữ các ngưỡng này, bổ sung chủ sở hữu hưởng lợi của doanh nghiệp, cho hủy tạm hoãn khi số nợ còn lại xuống dưới ngưỡng, và đổi cách áp dụng với trường hợp không hoạt động tại địa chỉ đã đăng ký (tính 120 ngày kể từ thông báo, không xét số nợ).
Về phía pháp luật xuất nhập cảnh, khoản 5 Điều 36 Luật Xuất cảnh, nhập cảnh của công dân Việt Nam 2019 quy định người nộp thuế, người đại diện theo pháp luật của doanh nghiệp đang bị cưỡng chế thi hành quyết định hành chính về quản lý thuế chưa hoàn thành nghĩa vụ nộp thuế thuộc trường hợp bị tạm hoãn xuất cảnh; khoản 5 Điều 37 giao người đứng đầu cơ quan quản lý thuế thẩm quyền quyết định.
Theo số liệu Cục Thuế được VnExpress dẫn ngày 03/7/2026, khi đó có hơn 105.000 người nộp thuế bị thông báo tạm hoãn xuất cảnh, trong đó khoảng 60.000 trường hợp không còn hoạt động tại địa chỉ đã đăng ký.
2. Các trường hợp có thể bị tạm hoãn xuất cảnh
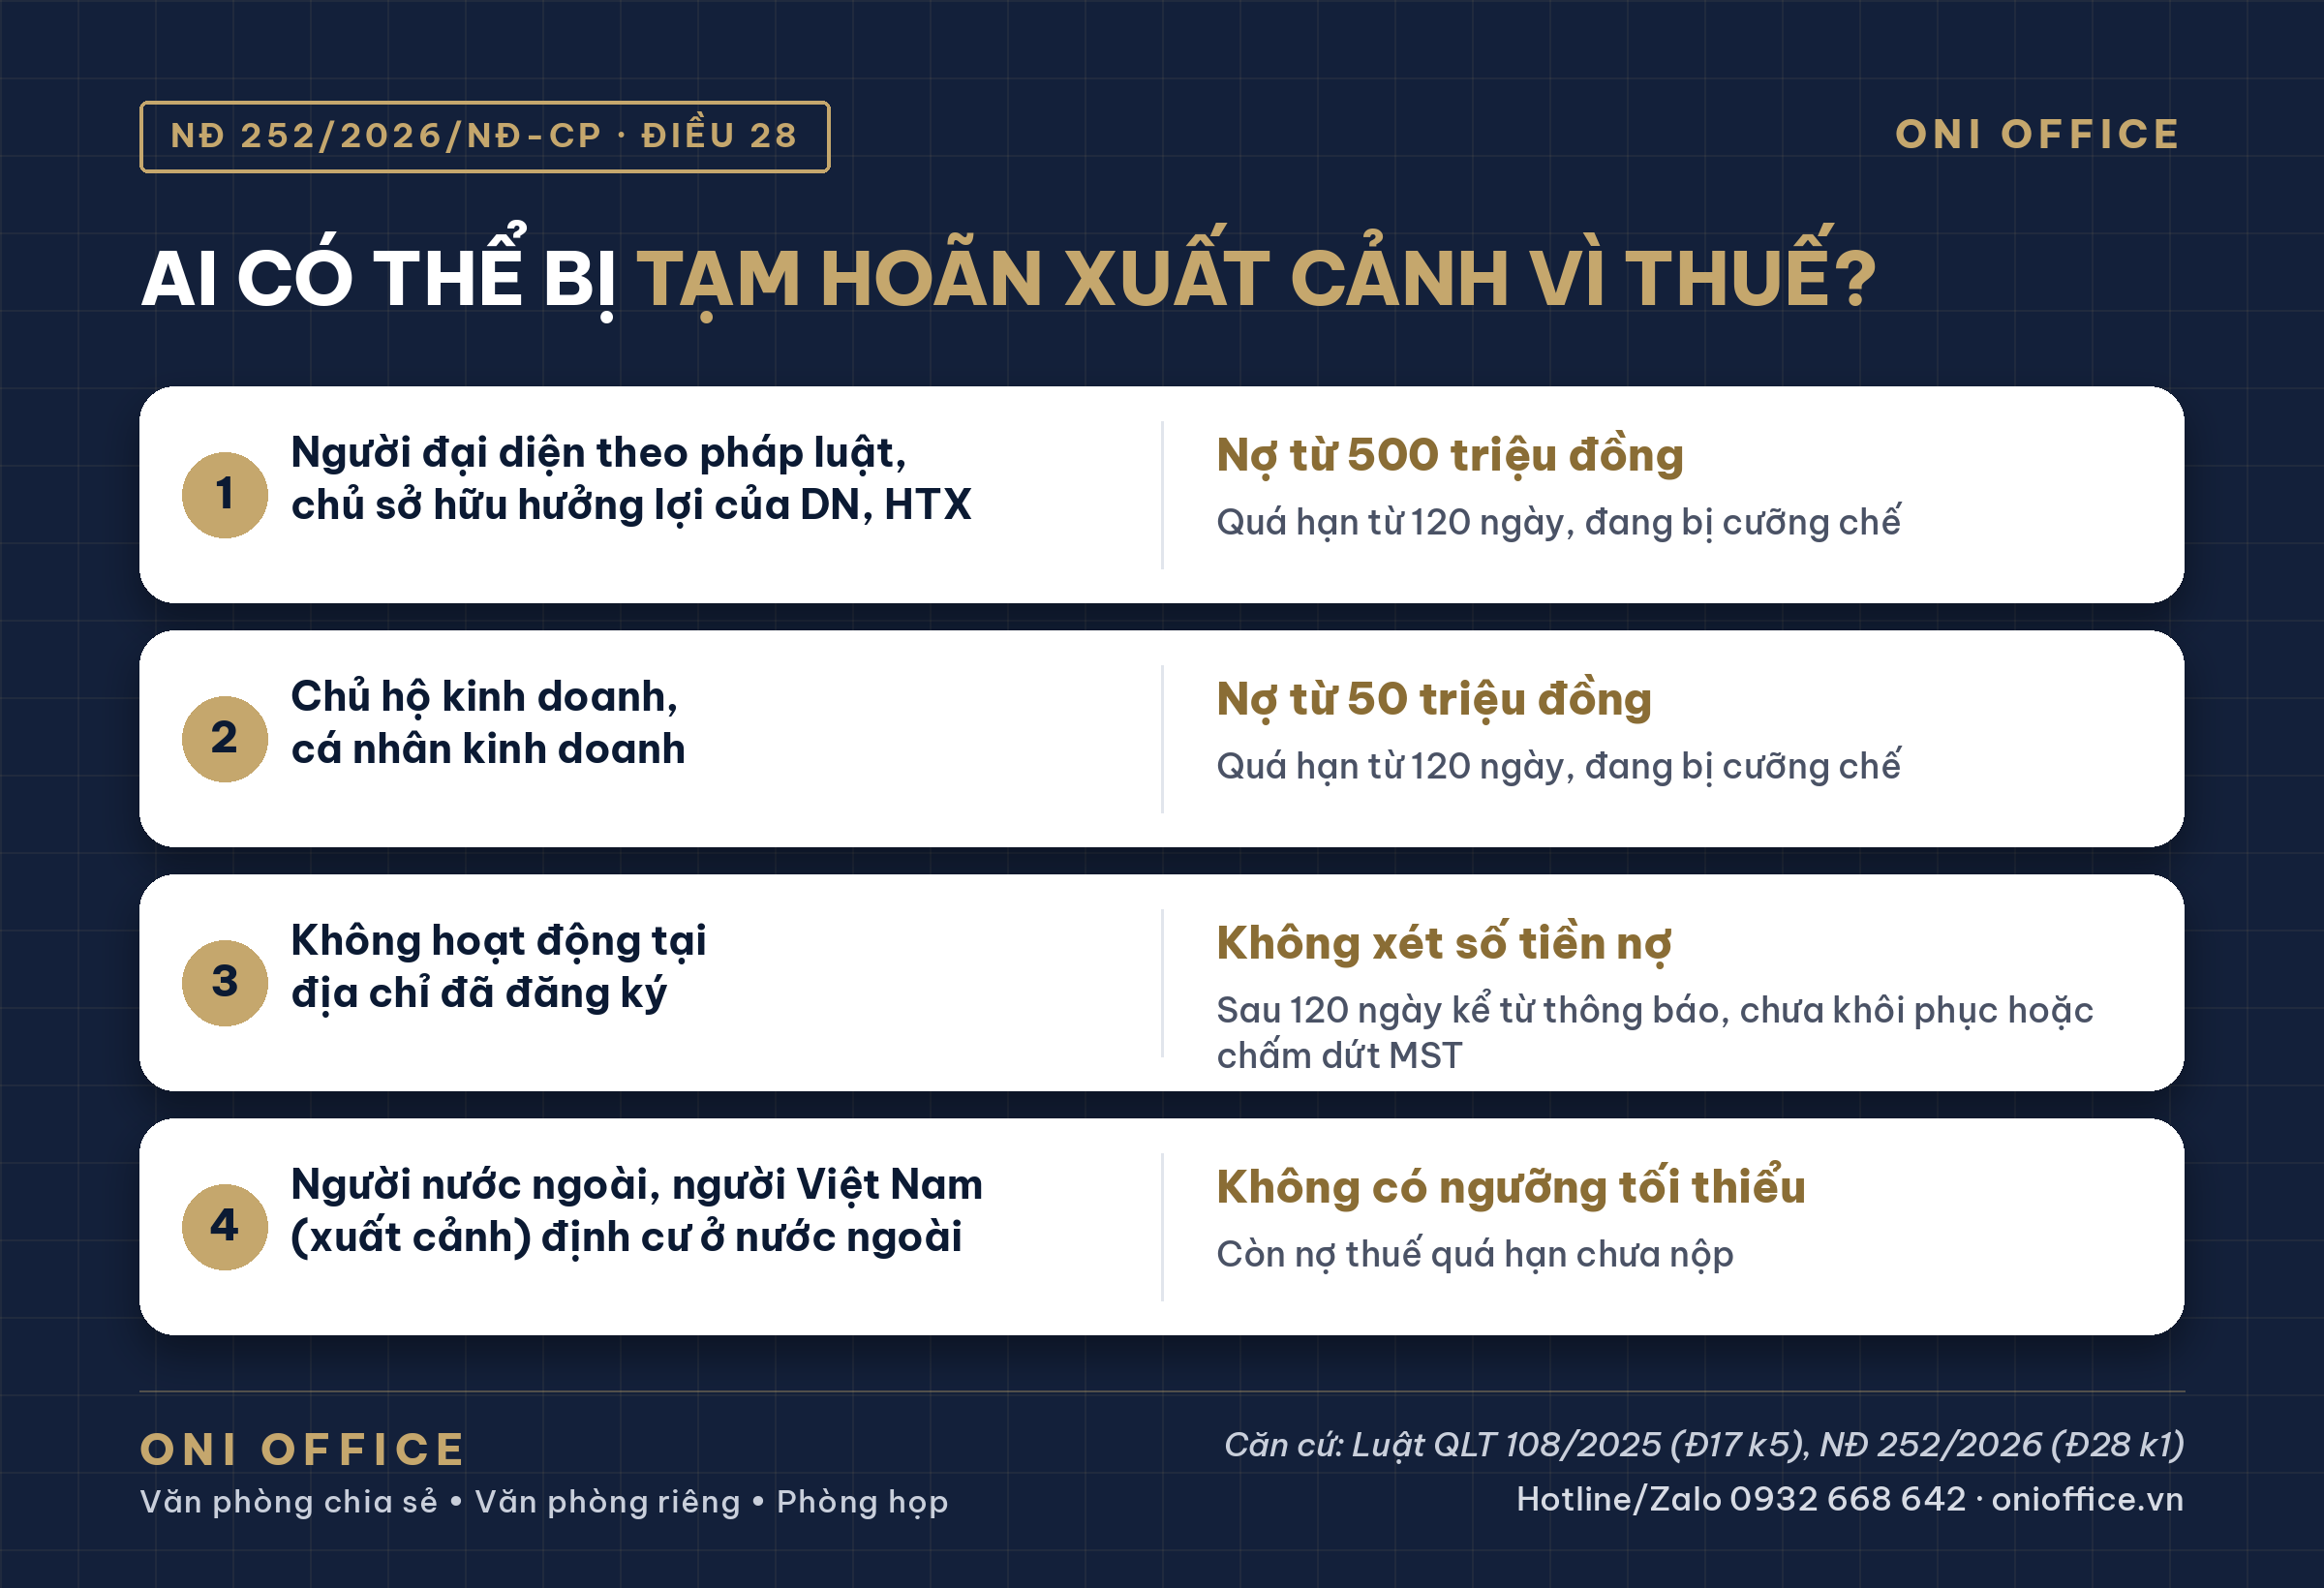
Theo khoản 1 Điều 28 Nghị định 252/2026/NĐ-CP:
- Người đại diện theo pháp luật, chủ sở hữu hưởng lợi của doanh nghiệp, hợp tác xã: khi tổ chức đó đang bị cưỡng chế thi hành quyết định hành chính về quản lý thuế, có tiền thuế nợ từ 500 triệu đồng trở lên và đã quá hạn nộp từ 120 ngày trở lên.
- Cá nhân kinh doanh, chủ hộ kinh doanh: đang bị cưỡng chế, nợ thuế từ 50 triệu đồng trở lên và quá hạn từ 120 ngày trở lên.
- Trường hợp không hoạt động tại địa chỉ đã đăng ký: sau 120 ngày kể từ ngày cơ quan thuế ban hành thông báo mà không làm thủ tục khôi phục hoặc chấm dứt hiệu lực mã số thuế. Trường hợp này không phụ thuộc vào số tiền còn nợ.
- Người nước ngoài, người Việt Nam xuất cảnh định cư hoặc đang định cư ở nước ngoài: còn nợ thuế quá hạn, không có ngưỡng tối thiểu.
Theo Cục Thuế, người chỉ làm công ăn lương, chỉ có khoản thuế thu nhập cá nhân từ tiền lương, không thuộc diện áp dụng biện pháp này.
3. Cơ quan thuế thông báo thế nào?
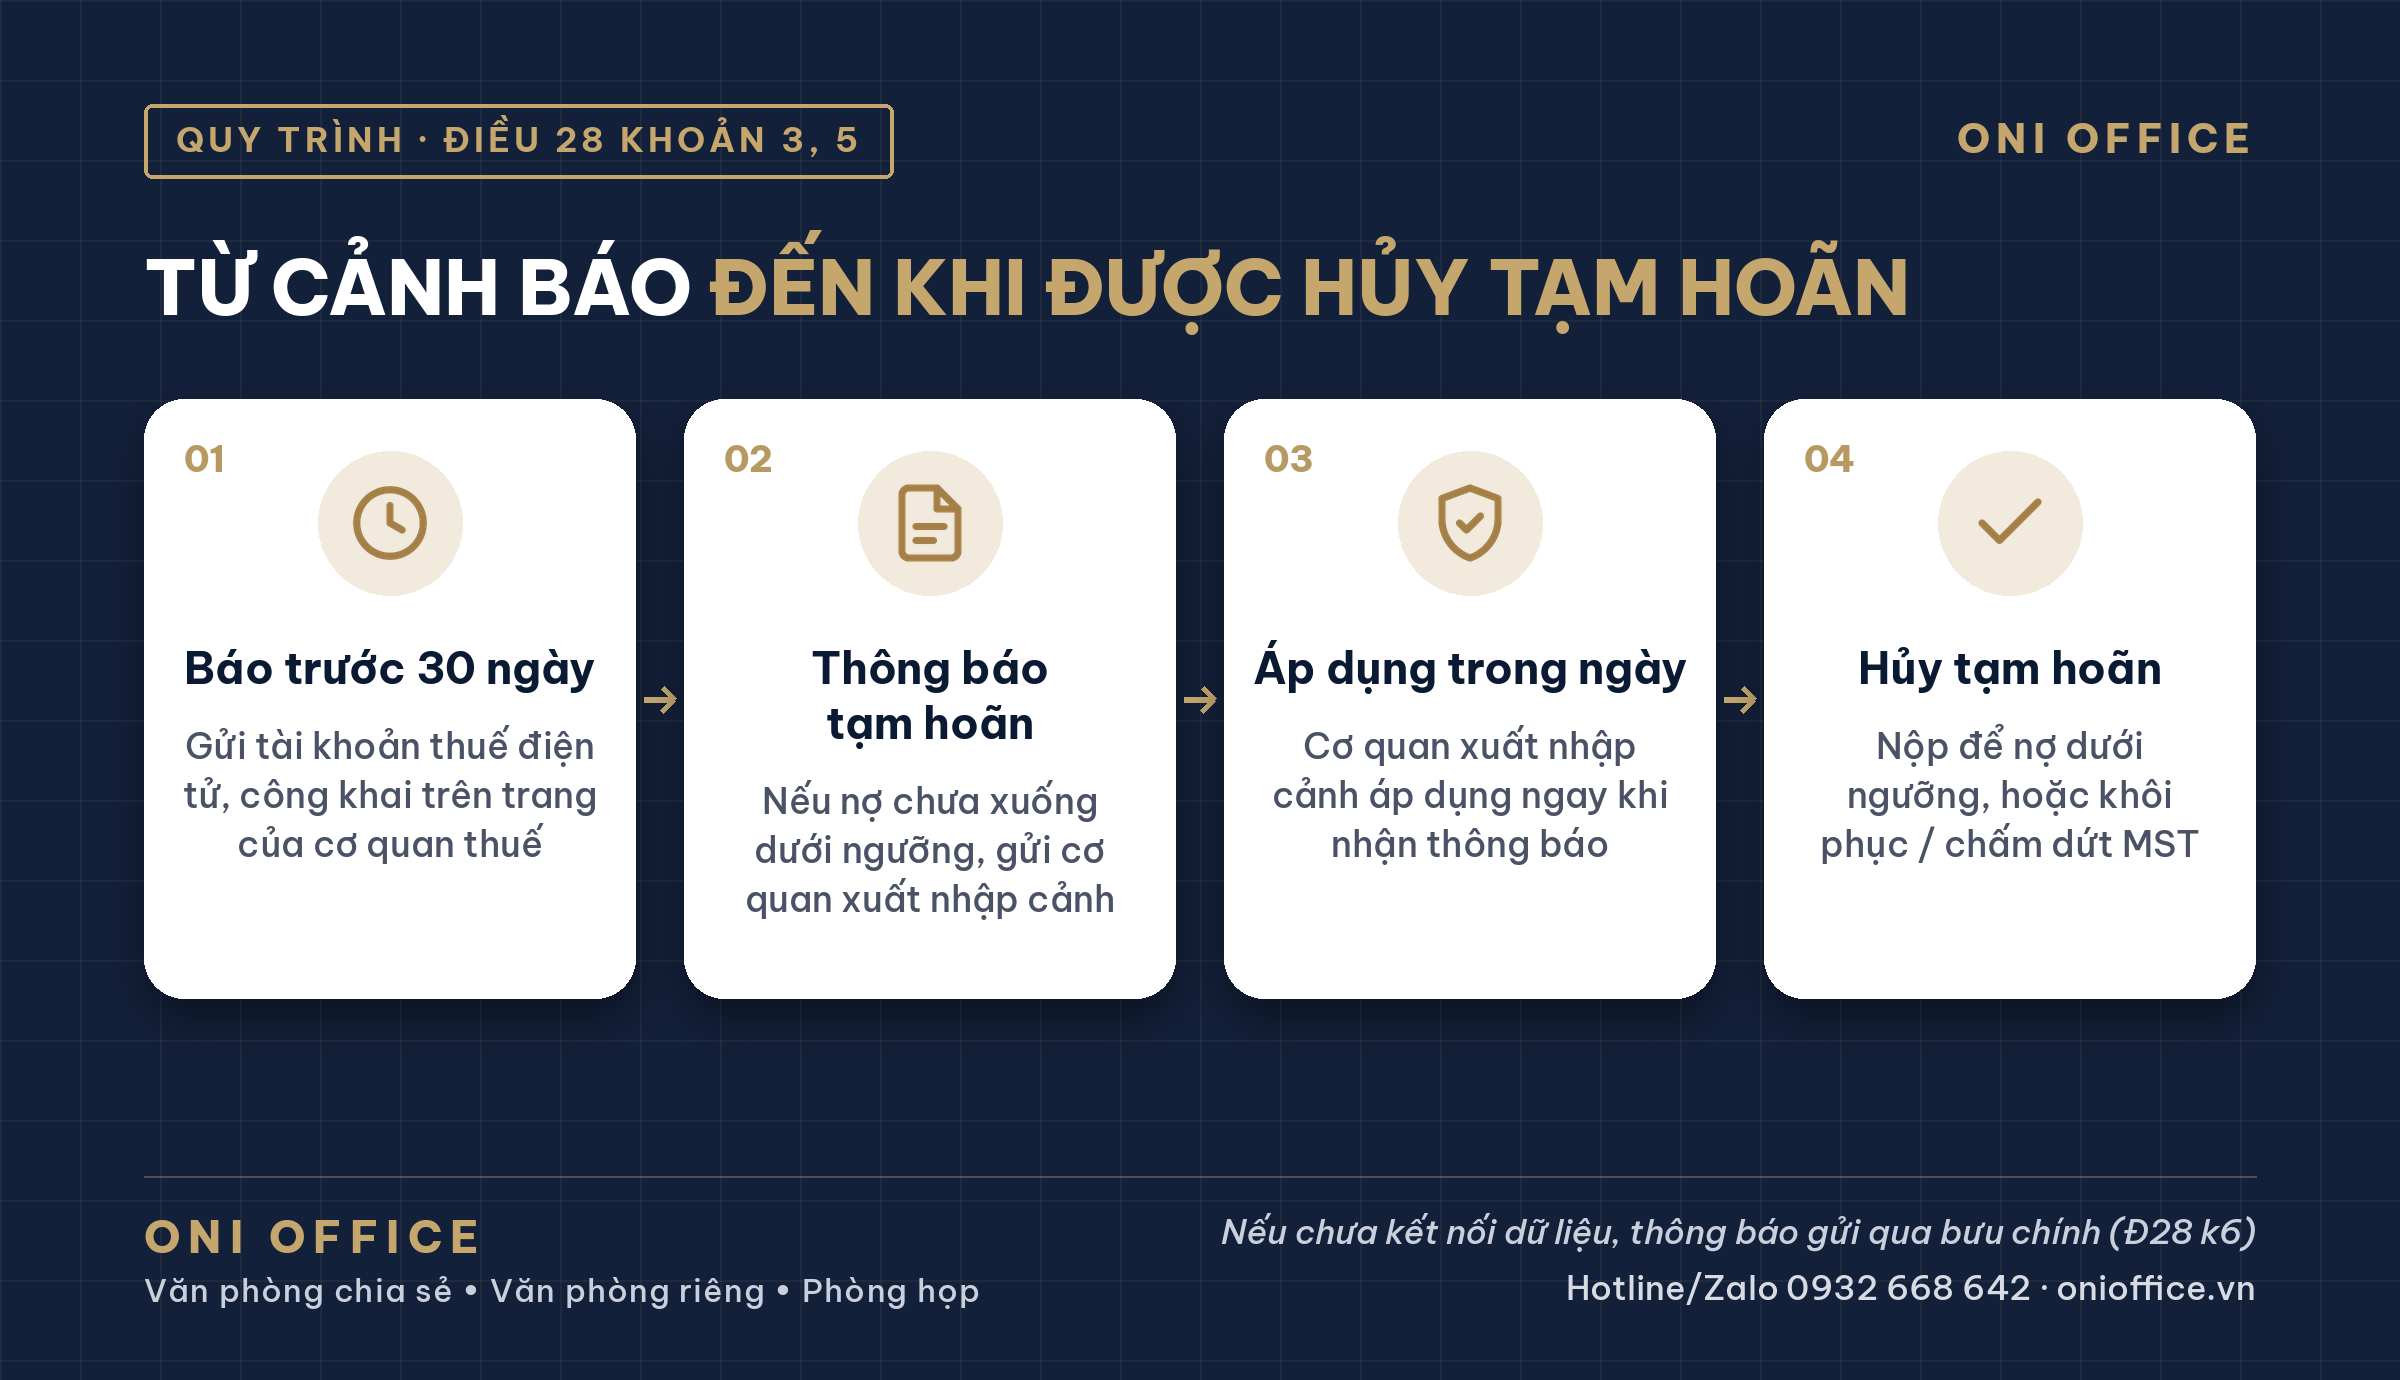
Với ba nhóm đầu, trước thời điểm thông báo tạm hoãn xuất cảnh 30 ngày, cơ quan thuế gửi thông báo về việc sẽ áp dụng biện pháp này vào tài khoản giao dịch thuế điện tử của người nộp thuế và công khai trên trang thông tin điện tử của cơ quan thuế. Đến hạn mà nghĩa vụ chưa xuống dưới ngưỡng, thông báo tạm hoãn được gửi sang cơ quan quản lý xuất nhập cảnh, và cơ quan này thực hiện ngay trong ngày nhận. Trường hợp chưa đủ điều kiện truyền nhận dữ liệu điện tử, các thông báo được gửi qua đường bưu chính (khoản 6 Điều 28).
Với trường hợp không hoạt động tại địa chỉ đã đăng ký, Cục Thuế hướng dẫn: sau 90 ngày kể từ thông báo mà chưa khôi phục hoặc chấm dứt mã số thuế, cơ quan thuế thông báo sẽ áp dụng; 30 ngày sau nếu vẫn chưa xử lý thì thông báo tạm hoãn xuất cảnh.
Điều này có nghĩa: nếu không ai theo dõi tài khoản thuế điện tử và thư từ của công ty, 30 ngày báo trước có thể trôi qua mà chủ doanh nghiệp không hề biết.
4. Khi nào được hủy tạm hoãn?
- Với trường hợp nợ thuế bị cưỡng chế: cơ quan thuế thông báo hủy bỏ ngay sau khi xác định số tiền thuế nợ còn lại dưới 500 triệu đồng (doanh nghiệp, hợp tác xã) hoặc dưới 50 triệu đồng (hộ, cá nhân kinh doanh), hoặc khoản nợ được xóa theo quy định.
- Với trường hợp không hoạt động tại địa chỉ đã đăng ký: khi người nộp thuế có hồ sơ khôi phục mã số thuế, nộp hồ sơ khai thuế và nộp tiền để số nợ còn lại dưới ngưỡng, hoặc được chấm dứt hiệu lực mã số thuế.
- Với người nước ngoài, người Việt Nam xuất cảnh định cư hoặc định cư ở nước ngoài: phải hoàn thành nghĩa vụ nộp thuế hoặc được xóa nợ.
Cơ quan thuế ban hành thông báo hủy ngay khi đủ điều kiện, cơ quan xuất nhập cảnh hủy ngay khi nhận thông báo. Nếu đã nộp tiền mà hệ thống chưa cập nhật, người nộp thuế gửi phản hồi kèm bản chụp chứng từ nộp tiền qua hệ thống của cơ quan thuế. Theo Cục Thuế, khi nộp qua eTax Mobile hoặc Cổng Dịch vụ công, sau khi khoản nộp được ghi nhận và số nợ xuống dưới ngưỡng, thông báo hủy được truyền đến cơ quan quản lý xuất nhập cảnh trong khoảng 3–5 phút. Tuy vậy, thực tế có khoản nộp mất 1–2 ngày mới được hệ thống ghi nhận, nên anh chị đừng để sát giờ bay.
5. Địa chỉ trụ sở liên quan gì đến chuyện xuất cảnh?
Nhiều người nghĩ tạm hoãn xuất cảnh chỉ dành cho công ty nợ lớn. Thực tế, nhóm “không hoạt động tại địa chỉ đã đăng ký” không xét số tiền nợ. Một công ty đặt trụ sở ở địa chỉ không có người nhận thư, bị cơ quan thuế xác minh và thông báo, rồi để quá 120 ngày, thì người đại diện vẫn có thể bị tạm hoãn.
Ví dụ tại Oni Office: khách thuê văn phòng chia sẻ tại CS1 (01 Nguyễn Văn Nguyễn, P. Tân Định, TP.HCM) hoặc CS2 (70 Đường số 8, KDC CityLand Park Hills, P. Gò Vấp, TP.HCM) có cơ sở đang hoạt động hằng ngày, có lễ tân nhận thư, công văn và báo lại cho anh chị. Khi cần chuyển trụ sở, Oni hỗ trợ thủ tục thay đổi đăng ký doanh nghiệp. Oni không thay anh chị xử lý nghĩa vụ thuế; phần khai, nộp thuế anh chị làm cùng kế toán.
6. Checklist trước chuyến đi cuối năm
- Đăng nhập tài khoản thuế điện tử hoặc eTax Mobile, xem mục thông báo và số tiền còn nợ; có thể tra cứu danh sách bị và sắp bị tạm hoãn xuất cảnh trên trang của Cục Thuế (gdt.gov.vn).
- Hỏi kế toán: có khoản thuế nào quá hạn, có quyết định cưỡng chế nào chưa xử lý?
- Kiểm tra trạng thái mã số thuế còn “đang hoạt động”.
- Xác nhận địa chỉ trụ sở có người nhận thư và báo lại kịp thời.
- Nếu đã nhận thông báo sẽ tạm hoãn, nộp để số nợ còn lại dưới ngưỡng trước ngày ghi trên thông báo.
Mẹo nhỏ
Anh chị nên cài nhắc lịch hằng tháng để đăng nhập tài khoản thuế điện tử, và giao rõ một người phụ trách theo dõi thư, thông báo từ cơ quan thuế. Một thông báo đọc sớm 30 ngày có thể tránh được một chuyến bay bị lỡ.
Câu hỏi thường gặp
Nhân viên văn phòng còn nợ thuế thu nhập cá nhân có bị tạm hoãn xuất cảnh không?
Theo hướng dẫn của Cục Thuế, biện pháp này áp dụng với cá nhân có nghĩa vụ thuế liên quan đến hoạt động kinh doanh (cá nhân, hộ kinh doanh, người đại diện, chủ sở hữu hưởng lợi), không áp dụng với người chỉ có khoản thuế thu nhập cá nhân từ tiền lương, tiền công.
Có phải nộp hết nợ mới được xuất cảnh không?
Với trường hợp nợ thuế bị cưỡng chế, quy định cho phép hủy tạm hoãn khi số nợ còn lại xuống dưới ngưỡng 500 triệu đồng (doanh nghiệp) hoặc 50 triệu đồng (hộ, cá nhân kinh doanh). Anh chị nên hỏi cơ quan thuế quản lý số liệu chính xác.
Oni có giúp xử lý nợ thuế không?
Không. Oni cung cấp địa chỉ trụ sở, nhận thư và hỗ trợ thủ tục doanh nghiệp (thành lập, thay đổi đăng ký). Nghĩa vụ khai, nộp thuế anh chị làm cùng kế toán hoặc cơ quan thuế quản lý.
Giữ địa chỉ trụ sở luôn “liên lạc được”
Nếu anh chị đang lo địa chỉ trụ sở hiện tại không có người nhận thư, hoặc cần chuyển trụ sở về một cơ sở đang vận hành, hãy nhắn Oni qua Zalo 0932 668 642 hoặc email sales@onioffice.vn để được hỗ trợ, hướng dẫn và hẹn xem cơ sở. Xem thêm dịch vụ văn phòng chia sẻ trên onioffice.vn.
Căn cứ: Luật Quản lý thuế 108/2025/QH15 (khoản 5 Điều 17), hiệu lực 01/7/2026; Nghị định 252/2026/NĐ-CP (Điều 28), hiệu lực 01/7/2026; Luật Xuất cảnh, nhập cảnh của công dân Việt Nam 2019 (khoản 5 Điều 36, khoản 5 Điều 37). Bài viết mang tính tham khảo, cập nhật đến 15/11/2026; trường hợp cụ thể anh chị nên hỏi kế toán hoặc cơ quan thuế quản lý.
Liên hệ Oni Office
Hotline: 0932 668 642
Email: sales@onioffice.vn
CS1: 01 Nguyễn Văn Nguyễn, P. Tân Định, TP. Hồ Chí Minh
CS2: 70 Đường số 8, KDC CityLand Park Hills, P. Gò Vấp, TP. Hồ Chí Minh
Website: onioffice.vn