
Tạm ngừng kinh doanh năm 2026: tối đa bao lâu, hồ sơ và thủ tục mới
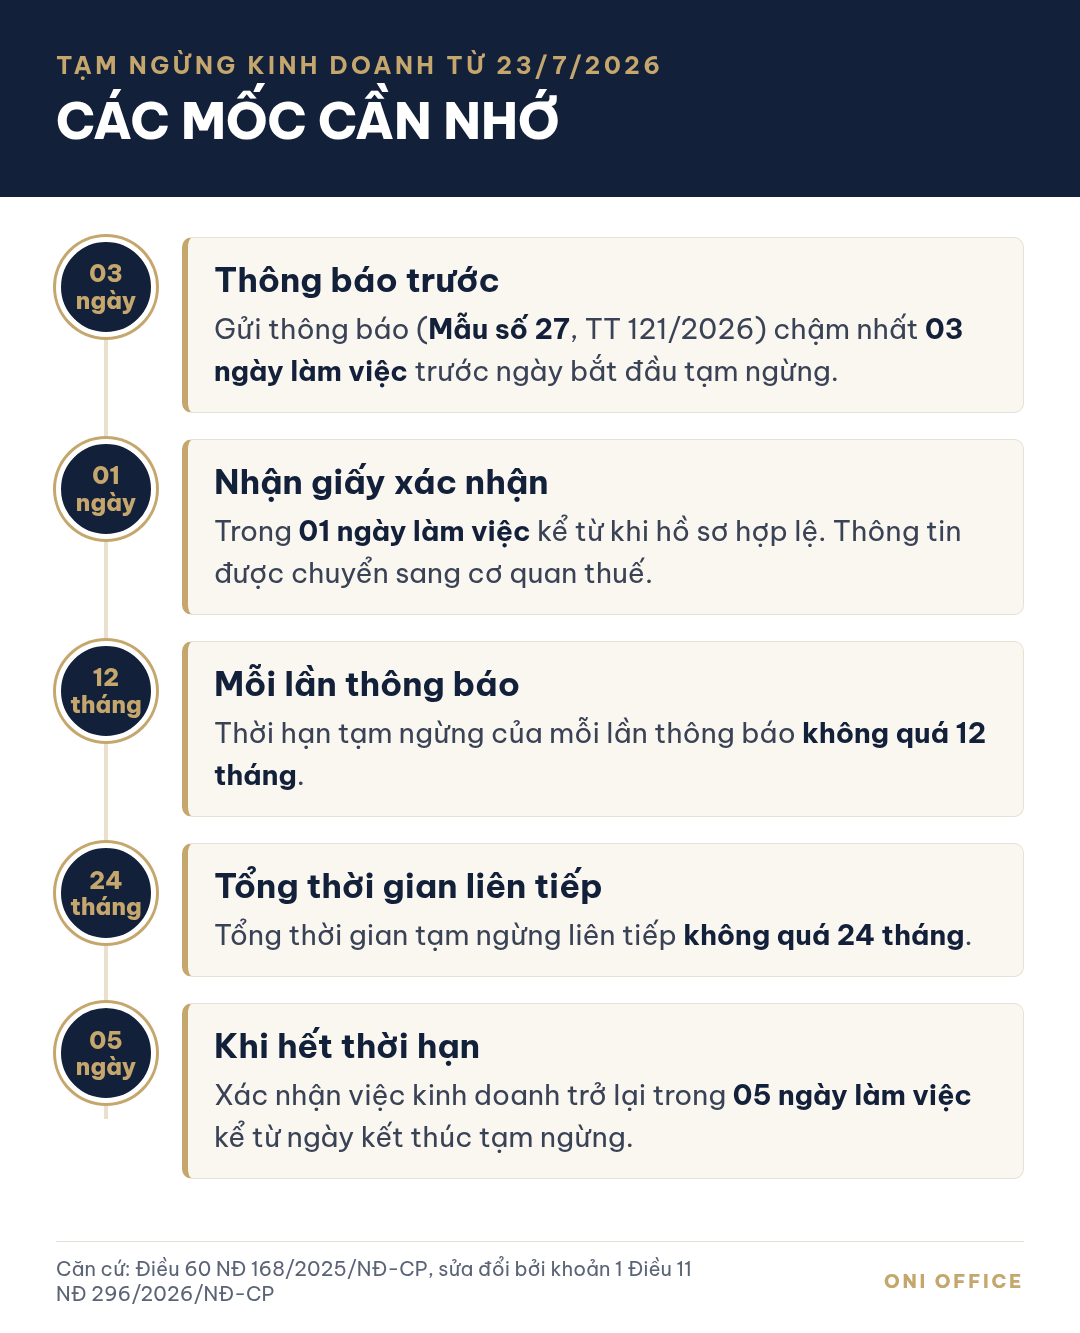
Từ ngày 23/7/2026, mỗi lần thông báo tạm ngừng kinh doanh tối đa 12 tháng và tổng thời gian tạm ngừng liên tiếp không quá 24 tháng. Doanh nghiệp phải gửi thông báo đến Cơ quan đăng ký kinh doanh chậm nhất 03 ngày làm việc trước ngày tạm ngừng, và khi hết thời hạn phải xác nhận việc kinh doanh trở lại trong 05 ngày làm việc. Đây là các điểm mới theo Nghị định 296/2026/NĐ-CP sửa đổi Nghị định 168/2025/NĐ-CP.
Tạm ngừng là lựa chọn hợp lý khi doanh nghiệp tạm thời không có đơn hàng, cần tái cấu trúc hoặc chờ dự án mới, nhưng chưa muốn giải thể. Làm đúng thủ tục giúp doanh nghiệp không phải khai thuế trong thời gian nghỉ và tránh bị phạt, thậm chí bị thu hồi Giấy chứng nhận đăng ký doanh nghiệp.
Tạm ngừng kinh doanh tối đa bao lâu?
Khoản 1 Điều 60 Nghị định 168/2025/NĐ-CP, được sửa đổi bởi khoản 1 Điều 11 Nghị định 296/2026/NĐ-CP, quy định: thời hạn tạm ngừng của mỗi lần thông báo không được quá 12 tháng; tổng thời gian tạm ngừng kinh doanh liên tiếp không được quá 24 tháng. Như vậy, doanh nghiệp không thể đăng ký một lần 24 tháng, mà phải thông báo tối đa hai lần liên tiếp, mỗi lần không quá 12 tháng.
Với doanh nghiệp đã tạm ngừng trước 23/7/2026, Điều 21 Nghị định 296/2026/NĐ-CP quy định chuyển tiếp: nếu tổng thời gian tạm ngừng liên tiếp tính đến hết kỳ đã thông báo gần nhất chưa quá 24 tháng thì được tạm ngừng tiếp, nhưng tổng cộng (kể cả thời gian trước đó) không quá 24 tháng; nếu đã vượt 24 tháng thì không được tạm ngừng tiếp khi kỳ gần nhất kết thúc.
Hồ sơ thông báo tạm ngừng kinh doanh
Theo khoản 2 Điều 60 Nghị định 168/2025/NĐ-CP (đã sửa đổi), hồ sơ gồm:
- Thông báo tạm ngừng kinh doanh theo Mẫu số 27 ban hành kèm Thông tư 121/2026/TT-BTC, trong đó ghi số điện thoại và thư điện tử của người đại diện theo pháp luật.
- Nghị quyết hoặc quyết định về việc tạm ngừng kinh doanh: của chủ sở hữu (công ty TNHH một thành viên), của Hội đồng thành viên (công ty TNHH hai thành viên trở lên, công ty hợp danh) hoặc của Hội đồng quản trị (công ty cổ phần).
- Văn bản ủy quyền, nếu người nộp không phải người đại diện theo pháp luật.
Trình tự thực hiện
- Nộp hồ sơ đến Cơ quan đăng ký kinh doanh cấp tỉnh nơi đặt trụ sở chậm nhất 03 ngày làm việc trước ngày bắt đầu tạm ngừng. Nên nộp trực tuyến qua dangkykinhdoanh.gov.vn.
- Nhận giấy xác nhận trong 01 ngày làm việc kể từ ngày nhận hồ sơ hợp lệ. Tình trạng của doanh nghiệp và các chi nhánh, văn phòng đại diện, địa điểm kinh doanh đang hoạt động chuyển sang “Tạm ngừng kinh doanh, hoạt động”.
- Không cần thông báo riêng với cơ quan thuế: doanh nghiệp đăng ký theo cơ chế liên thông chỉ làm thủ tục tại Cơ quan đăng ký kinh doanh; thông tin được chuyển sang cơ quan thuế (Điều 6 Nghị định 252/2026/NĐ-CP).
Muốn tạm ngừng tiếp sau khi hết hạn, doanh nghiệp gửi thông báo mới chậm nhất 03 ngày làm việc trước ngày tiếp tục tạm ngừng. Muốn kinh doanh lại sớm hơn dự kiến, gửi thông báo tiếp tục kinh doanh trước thời hạn, cũng chậm nhất 03 ngày làm việc trước ngày hoạt động lại.
Trong thời gian tạm ngừng, doanh nghiệp còn nghĩa vụ gì?
- Thuế, bảo hiểm và hợp đồng: phải nộp đủ số thuế, bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp còn nợ; tiếp tục thanh toán các khoản nợ, hoàn thành hợp đồng đã ký với khách hàng và người lao động, trừ khi các bên có thỏa thuận khác (khoản 3 Điều 206 Luật Doanh nghiệp).
- Khai thuế: không phải nộp hồ sơ khai thuế trong thời gian tạm ngừng; nếu tạm ngừng không trọn tháng, quý, năm thì vẫn phải nộp hồ sơ khai thuế của kỳ đó và hồ sơ quyết toán năm (điểm c.1 khoản 1 Điều 7, khoản 4 Điều 11 Nghị định 252/2026/NĐ-CP).
- Hóa đơn: không được sử dụng hóa đơn, trừ trường hợp được cơ quan thuế chấp thuận; khi đó doanh nghiệp phải khai thuế.
- Thay đổi đăng ký: nếu có thay đổi nội dung đăng ký doanh nghiệp (người đại diện, trụ sở…), vẫn phải đăng ký, thông báo thay đổi đúng hạn.
- Lệ phí môn bài: đã chấm dứt thu từ 01/01/2026 theo Nghị quyết 198/2025/QH15, nên không còn là chi phí phải tính khi cân nhắc tạm ngừng.
Nếu trong thời gian tạm ngừng doanh nghiệp muốn chuyển trụ sở sang địa chỉ thuộc cơ quan thuế quản lý khác, cần hoàn tất quyết toán thuế / nghĩa vụ thuế với cơ quan thuế đang quản lý trước khi chuyển; cùng cơ quan thuế thì không cần hồ sơ thuế. Xem chi tiết trong bài thủ tục thay đổi địa chỉ trụ sở công ty năm 2026.
Hết thời hạn tạm ngừng: đừng quên bước xác nhận
Đây là nghĩa vụ mới, áp dụng với thông báo tạm ngừng nộp từ ngày 23/7/2026. Trong 05 ngày làm việc kể từ ngày kết thúc thời hạn tạm ngừng, người đại diện theo pháp luật phải xác nhận trên Hệ thống thông tin quốc gia về đăng ký doanh nghiệp việc kinh doanh trở lại và cam kết đã thực hiện đầy đủ nghĩa vụ đăng ký doanh nghiệp (khoản 8 Điều 60 Nghị định 168/2025/NĐ-CP, bổ sung bởi Nghị định 296/2026/NĐ-CP).
Nếu không xác nhận, Cơ quan đăng ký kinh doanh sẽ yêu cầu doanh nghiệp báo cáo theo điểm c khoản 1 Điều 216 Luật Doanh nghiệp và thông báo cho cơ quan thuế. Không báo cáo trong 06 tháng kể từ ngày hết hạn gửi báo cáo, doanh nghiệp bị thu hồi Giấy chứng nhận đăng ký doanh nghiệp và phải làm thủ tục giải thể.
Không thông báo tạm ngừng bị phạt thế nào?
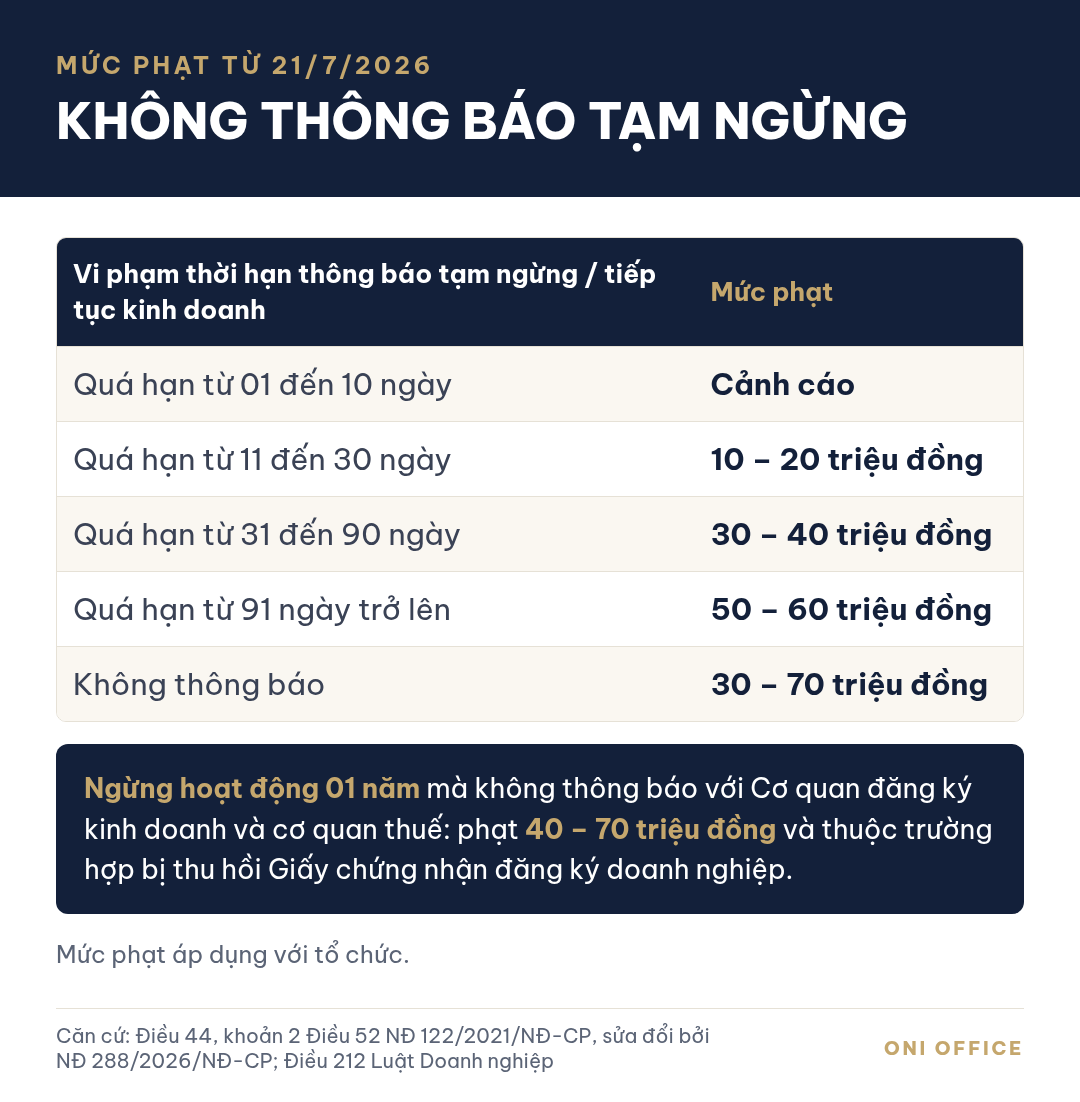
Theo Điều 44 Nghị định 122/2021/NĐ-CP được sửa đổi bởi Nghị định 288/2026/NĐ-CP (hiệu lực từ 21/7/2026), vi phạm thời hạn thông báo tạm ngừng hoặc tiếp tục kinh doanh bị xử lý theo số ngày quá hạn: từ 01 đến 10 ngày bị cảnh cáo; từ 11 đến 30 ngày phạt 10–20 triệu đồng; từ 31 đến 90 ngày phạt 30–40 triệu đồng; từ 91 ngày trở lên phạt 50–60 triệu đồng. Không thông báo bị phạt 30–70 triệu đồng.
Riêng trường hợp doanh nghiệp ngừng hoạt động 01 năm mà không thông báo với Cơ quan đăng ký kinh doanh và cơ quan thuế, mức phạt là 40–70 triệu đồng (khoản 2 Điều 52 Nghị định 122/2021/NĐ-CP, sửa đổi bởi Nghị định 288/2026/NĐ-CP). Đây cũng là một trong các trường hợp bị thu hồi Giấy chứng nhận đăng ký doanh nghiệp theo Điều 212 Luật Doanh nghiệp.
Câu hỏi thường gặp
Tạm ngừng kinh doanh có phải nộp tờ khai thuế không?
Không, nếu tạm ngừng trọn tháng, quý hoặc năm. Nếu tạm ngừng không trọn kỳ thì vẫn phải nộp tờ khai của kỳ đó và quyết toán năm.
Hết 24 tháng mà vẫn chưa muốn hoạt động thì sao?
Doanh nghiệp không được tạm ngừng tiếp. Khi đó cần cân nhắc hoạt động trở lại hoặc làm thủ tục giải thể theo quy định.
Chi nhánh có tạm ngừng riêng được không?
Có. Chi nhánh, văn phòng đại diện, địa điểm kinh doanh có thể thông báo tạm ngừng riêng, hồ sơ nộp tại Cơ quan đăng ký kinh doanh nơi đặt đơn vị đó.
Đang tạm ngừng có cần giữ địa chỉ trụ sở không?
Có. Doanh nghiệp vẫn tồn tại và phải bảo đảm liên lạc, nhận văn bản tại trụ sở đã đăng ký trong thời gian tạm ngừng.
Kết luận
Tạm ngừng đúng cách gồm bốn mốc: thông báo trước 03 ngày làm việc, mỗi lần không quá 12 tháng, tổng không quá 24 tháng liên tiếp và xác nhận kinh doanh trở lại trong 05 ngày làm việc khi hết hạn. Đừng để doanh nghiệp “ngủ đông” mà không báo, vì mức phạt và nguy cơ thu hồi giấy đã nặng hơn từ tháng 7/2026.
Trong thời gian tạm ngừng, nếu muốn giảm chi phí mặt bằng nhưng vẫn giữ địa chỉ liên lạc hợp lệ, anh/chị có thể cân nhắc văn phòng ảo tại Oni Office (P. Tân Định, P. Gò Vấp), có nhận thư từ, bưu phẩm. Bộ phận hỗ trợ thủ tục doanh nghiệp của Oni hỗ trợ hồ sơ tạm ngừng, tiếp tục kinh doanh và thay đổi đăng ký.
Liên hệ ngay:
Hotline: 0932 668 642
Email: sales@onioffice.vn
P. Tân Định (Thuế CS1): 01 Nguyễn Văn Nguyễn, P. Tân Định, TP. Hồ Chí Minh
P. Gò Vấp (Thuế CS15): 70 Đường số 8, KDC CityLand Park Hills, Gò Vấp, TP. Hồ Chí Minh
Website: https://onioffice.vn